

Seasonal Vaccines Market Growth, Top Companies (SWOT Analysis) and Regional Insights 2025-2034

Market Size
➤2024 market mix (by major levers):
➤Region: North America 40%; Asia Pacific fastest growth through 2034.
➤Vaccine Type: Influenza 60%; RSV = fastest-growing.
➤Platform: Inactivated/split virion 35% (2024 lead); mRNA = fastest-growing.
➤Route: Intramuscular 70% (2024 lead); Intranasal = fastest-growing.
➤End-user: Public health agencies 45% (2024 lead); Pharmacies/retail = fastest-growing.
Revenue trajectory (2025–2034):
➤Incremental addition: “hundreds of millions” over 2025–2034, driven by RSV launches, annualized COVID-19 boosters, and broader retail vaccination.
➤Volume drivers: Larger eligible cohorts (aging, risk-comorbidities), expanded pediatric/older-adult indications, and combo-vaccine pipelines.
Mix shift implications:
➤Platform tilt to mRNA (speed, strain agility) gradually dilutes inactivated share from 35% as multivalent and combo mRNA programs scale.
➤Channel shift: Retail pharmacies capture a rising share from public programs, compressing administration costs and improving convenience.
Seasonality math checks (demand signals):
➤U.S. 2024–2025 flu testing: 3,978,954 specimens; 489,579 positives (Influenza A: 434,985; B: 54,594), underscoring recurring vaccination need.
Recent commercial catalysts (2025):
➤Zydus VaxiFlu™ trivalent launch (India) aligned with WHO recommendations.
➤Pfizer PCV20 adult launch (India) expanding pneumococcal protection.
Market Trends
➤Annual influenza backbone: Persistent 60% share supported by quadrivalent coverage, strain refresh, and employer/retail campaigns.
➤RSV breakout: Fastest growth on older-adult and maternal strategies; increased disease awareness post-pandemic.
➤mRNA acceleration: Fastest-growing platform for strain-agile updates, combo candidates (e.g., flu+COVID+RSV), and rapid scale-up.
➤Intranasal momentum: Fastest-growing route for pediatric/needle-phobic groups; mucosal immunity appeal.
➤Sustainability pivot: Shift away from egg-based processes; biodegradable/recyclable packaging and greener supply chains.
➤Retailization of vaccines: Pharmacies/retail centers = fastest-growing end-user, widening access and offloading clinics.
➤AI-assisted R&D: Antigen/adjuvant optimization; epitope prediction; synthetic biology + single-cell integration for precision design.
➤Policy tailwinds: Government-funded campaigns, faster seasonal approvals when manufacturing consistency is maintained.
➤Quality & real-world evidence (RWE): Season-specific effectiveness readouts (e.g., Germany interim VE 31% primary care / 69% secondary) guide updates.
➤Emerging-market scaling: Asia Pacific outpaces on population scale, program funding, and local manufacturing expansions.
10 Deep AI Roles & Impacts
➤Strain Forecasting & Antigen Selection: Models predict dominant strains earlier (e.g., VaxSeer concept), reducing mismatch risk and boosting VE.
➤Epitope & Adjuvant Discovery: Protein-structure + omics models prioritize B/T-cell epitopes and adjuvant pairings to raise immunogenicity.
➤mRNA Sequence Optimization: AI tunes coding regions, UTRs, codons for expression, stability, and manufacturability—shortening design-to-clinic cycles.
➤Formulation Design Space Search: Multivariate AI explores stabilizers/buffers to enhance cold-chain robustness and shelf life.
➤In-silico Toxicology & Safety Flags: Predictive safety screens shrink attrition, refining dose ranges and schedule before FIH trials.
➤Trial Site & Cohort Selection: ML targets hot-spots (season timing, positivity rates) to accelerate enrollment and capture attack rates efficiently.
➤Adaptive Trial Ops: Bayesian/AI engines re-weight arms mid-season, compressing time to interim efficacy decisions.
➤Manufacturing Yield Prediction: Predictive maintenance + process analytics stabilize fill-finish and antigen yields, cutting batch failures.
➤Real-time Pharmacovigilance: NLP on EHR/AE streams detects rare signals sooner; dynamic benefit-risk dashboards for regulators.
➤Programmatic Targeting for Uptake: Propensity models route reminders via pharmacies/retail to boost coverage in high-risk cohorts.
Regional Insights
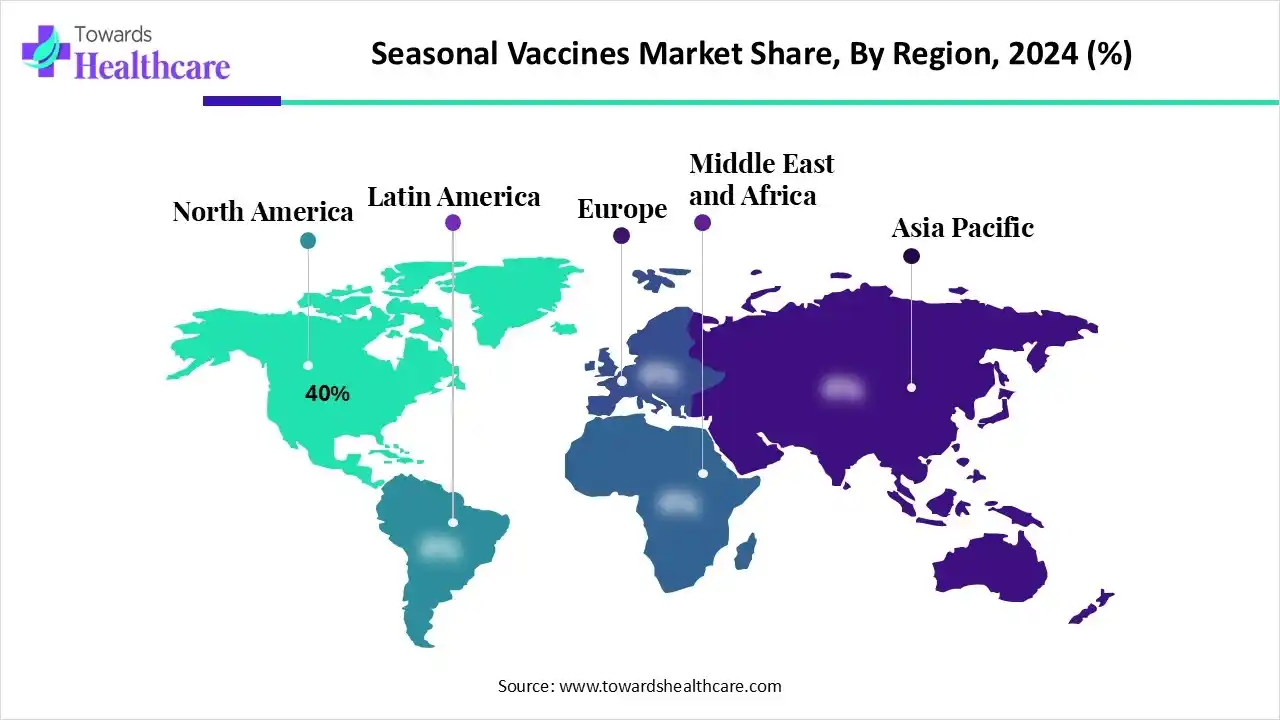
North America – 40% share (2024)
➤Access & Funding: Strong payer coverage and public stockpiles sustain high uptake; retail chains widen reach.
➤Innovation Hub: Early adoption of mRNA and RSV adult/maternal programs; combo vaccine trials active.
➤Epidemiology signals: High testing volume (4.0M specimens; 490k positives) validates recurring seasonal demand.
United States
➤Campaigns & Logistics: National flu/RSV/COVID pushes; faster approvals for strain updates maintain timely supply.
➤Channel shift: Pharmacy-led vaccinations reduce clinic burden; analytics target seniors and chronic-disease clusters.
Asia Pacific – Fastest growth
➤Scale economics: Large populations in China/India/Japan drive dose volumes; expanding domestic capacity lowers costs.
➤Program expansion: Government-backed immunization and local launches (e.g., VaxiFlu™, PCV20) accelerate adoption.
➤India signal: NCDC reports 2,400 influenza cases / 13 deaths by June 2025, prompting awareness and pediatric focus.
Europe – Robust healthcare, steady growth
➤Coverage & Policy: Insurance and public programs cover geriatric/HCW/chronic cohorts; strong cold-chain and clinic networks.
➤Effectiveness feedback: Germany 2024/25 co-circulation of A & B with 31% VE (primary care) / 69% (secondary) guides season updates.
Latin America & MEA – Emerging access
➤LATAM: Brazil/Mexico scale up public campaigns; local finishing improves availability pre-season.
➤MEA: Saudi/UAE fund adult and Hajj-related respiratory programs; South Africa strengthens lab surveillance for timing.
Market Dynamics
Drivers
➤High disease burden & aging: Recurrent influenza and rising geriatric share expand annual eligible populations.
➤Awareness & public programs: Public health agencies (45% share, 2024) fund high-risk cohorts; campaigns lift coverage.
➤Platform agility: mRNA = fastest-growing enables rapid strain refresh and combo development (flu/RSV/COVID).
Restraints
➤Seasonal mismatch risk: Antigenic drift can undercut VE despite strong coverage (e.g., Germany interim VE split).
➤Cold-chain & last-mile: Intramuscular 70% reliance demands reliable logistics; intranasal options still scaling.
➤Hesitancy pockets: Misinformation depresses uptake; uneven retail legalization limits pharmacy growth in parts of APAC/MEA.
Opportunities
➤RSV runway: Fastest-growing vaccine type (older adults, maternal/pediatric strategies).
➤Retail vaccination scale: Pharmacies/retail = fastest-growing end-user—shorter queues, evening/weekend access.
➤Sustainable manufacturing: Move off egg-based; adopt recyclable packaging; lower footprint attracts tenders.
Challenges
➤Manufacturing switchover cadence: Scaling mRNA while maintaining inactivated (35%) supply parity.
➤Regulatory timing: Tight strain-decision → release windows each year.
➤Equity & affordability: Ensuring Asia Pacific and LATAM/MEA access during peak seasons.
Recent Developments
➤Zydus Lifesciences (Sep 2025): VaxiFlu™ TIV launched in India, aligned to WHO seasonal guidance.
➤Pfizer (Aug 2025): PCV20 launch for adults in India broadens pneumococcal protection.
➤AI milestone (Aug 2025): VaxSeer (MIT CSAIL + Jameel Clinic) showcases AI-driven protective candidate and flu-strain prediction.

Get a Sample of this Report
Seasonal Vaccines Market
