

Smart Insulin Pens Market Latest Trends, Size and Top Key Players Insights 2025

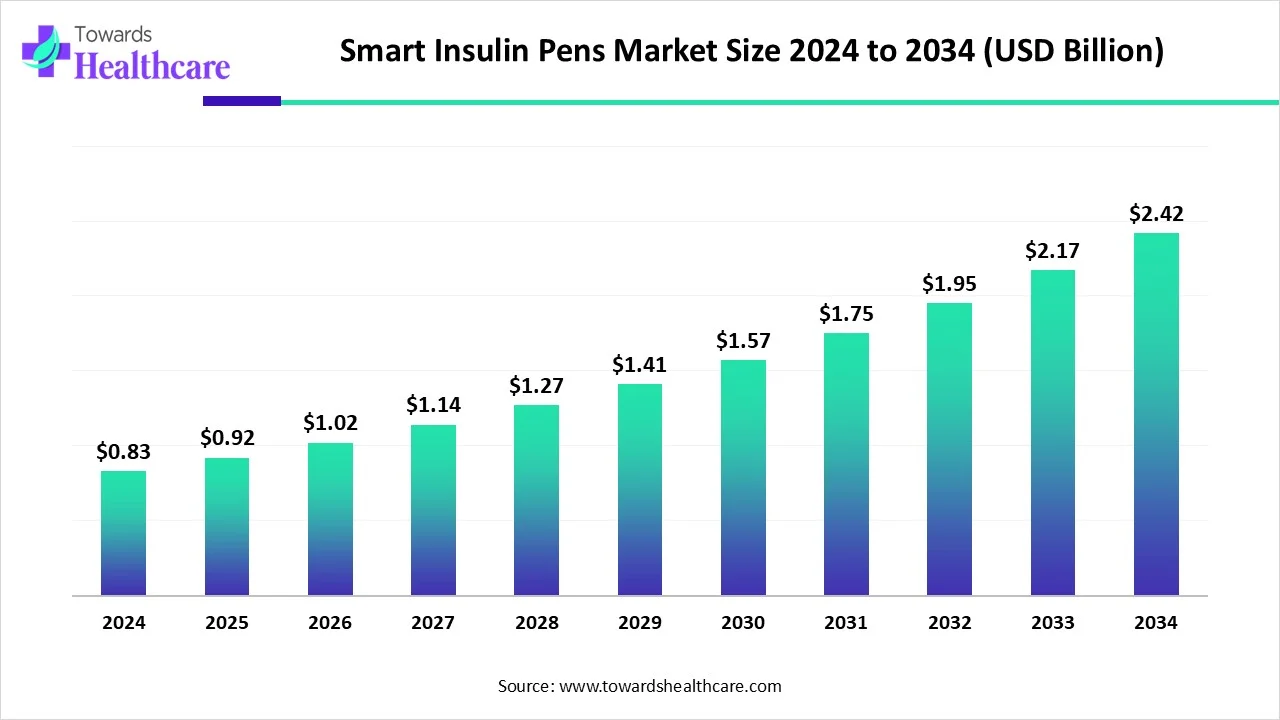
Market Size
◉2024: USD 0.83 billion (base year).
◉2025: USD 0.92 billion (early growth).
◉2034 Projection: USD 2.42 billion.
◉Growth Rate: CAGR 11.34% (2025–2034).
Drivers of Growth:
◉Rising global diabetes prevalence.
◉Higher adoption of digital health solutions.
◉Expansion of connected care ecosystems.
Market Trends
Mergers & Acquisitions:
◉May 2025: Novo Nordisk acquired UK startup Ziylo for $800M to develop glucose-responsive smart insulin.
Collaborations & Integrations:
◉March 2024: Partnership between Medtronic and Abbott to combine FreeStyle Libre CGMs with Medtronic’s smart insulin pens.
AI & Digitalization:
◉AI integrated into SIPs for personalized dosing & glycaemic control.
◉Enhanced predictive analytics for glucose fluctuations.
Healthcare Access:
◉Launch of SIPs within UK NHS (May 2025) to increase accessibility.
Technology Expansion:
◉April 2025: Medtronic submitted 510(k) clearance for an interoperable insulin pump integrating CGM systems.
Manufacturing & Supply Chain:
◉April 2025: Wanhai Medical built a full industrial chain for insulin pens, tirzepatide pens, and semaglutide pens.
AI Role in the Smart Insulin Pens Market (In-Depth)
◉Improved Glycemic Control – AI optimizes insulin dosing by learning patient-specific glucose response patterns.
◉Real-Time Personalization – Adapts doses in real-time based on activity, diet, and stress levels.
◉Predictive Analytics – Identifies future glucose spikes/drops with higher accuracy than traditional models.
◉Data Integration – AI connects SIP data with CGMs, EMRs, and cloud platforms, improving decision-making.
◉Dose Optimization Algorithms – Replicates complex dynamics of insulin absorption & glucose variability.
◉Enhanced Remote Monitoring – Allows physicians to track and adjust patient therapy outside clinical settings.
◉Fraud & Error Reduction – Detects anomalies in dosing to prevent medical errors or incorrect insulin usage.
◉Personalized Treatment Plans – Uses long-term glucose data to create individualized regimens, especially for type 2 diabetes patients.
Regional Insights
1. North America (Dominant in 2024)
◉Strong healthcare infrastructure.
◉Widespread adoption of Medtronic’s InPen & Novo Nordisk’s NovoPen 6.
◉U.S.: Advanced digital health integration driving demand.
◉Canada: Skilled workforce & collaborations improve SIP production quality.
2. Asia Pacific (Fastest Growing)
◉High diabetes prevalence in India & China.
◉Government support for affordability & accessibility.
◉China: Tech-driven SIP production with government backing.
◉India: Growing adoption due to insurance support (2025 ruling on diabetes not being "pre-existing").
3. Europe (Significantly Growing)
◉Awareness campaigns boosting SIP adoption.
◉Germany: Regulatory-compliant, tech-driven SIP manufacturing.
◉UK: NHS started distributing SIPs (2025) → boosts large-scale adoption.
4. Middle East & Africa (Emerging Market)
◉25M diabetics in Africa (2024) → growing need.
◉UAE: Annual type 2 diabetes cost projected $3.4B by 2031.
◉Saudi Arabia: First local insulin facility (2025) launched with Sanofi & NUPCO.
5. Latin America (Developing Market)
◉Brazil, Mexico, Argentina: Diabetes prevalence rising; gradual SIP adoption.
◉Government support limited compared to NA/EU/APAC.
Market Dynamics
Drivers
◉Rising global diabetes prevalence.
◉Growing demand for accurate dosing.
◉Expansion of digital dose capture & integration with CGMs.
Restraints
◉High cost of SIPs limits adoption.
◉Low affordability in developing nations.
◉Reliance on traditional insulin delivery in some healthcare systems.
Opportunities
◉Growth in remote patient monitoring for elderly diabetics.
◉Government healthcare reforms (India, UK, Saudi Arabia).
◉Expansion into online & retail pharmacy channels.

Get a Sample of this Report
Smart Insulin Pens Market
